


Olles ettevõtja, abikaasa, investor ja isa, on minu elus palju rolle, mis toovad kaasa vastutuse. Kuid üks vastutus, millele me sageli mõelda ei taha, on see, mis saab siis, kui meid enam ei ole. Võib tunduda morbiidne mõelda surmale, kui elu on täies hoos, kuid reaalsus on see, et ootamatud surmad juhtuvad. Aga kui sa oled investor, ettevõtja või sul on perekond, siis see ei ole teema, mida peaks pidevalt edasi lükkama. See on elementaarne riskimaandamine.
Mis üldse on testament?
Testament on juriidiline dokument, mis sisaldab inimese (testaatori) viimset tahet selle kohta, mis peab saama tema varast pärast tema surma. See on sinu võimalus ise otsustada, kellele ja millistes osades sinu vara jääb, selle asemel et lasta riigil seda seaduse järgi jagada.
Kui inimene sureb ilma testamendita, toimub pärimine seaduse järgi. Seadus (pärimisseadus) näeb ette kindla pärijate ringi ja järjekorra (nt esimeses järjekorras lapsed ja abikaasa, teises vanemad jne). Testament on vajalik, kui soovid seda ringi muuta, näiteks:
Jätta vara inimesele, kes ei ole sinu sugulane (nt elukaaslane, sõber). NB! Vabaabielus elukaaslane ei päri seaduse järgi automaatselt mitte midagi.
Jätta vara abikaasale, et ta saaks sellega vabalt toimetada, kui peres on lapsi.
Jätta kogu vara vaid ühele lapsele mitmest.
Määrata konkreetseid esemeid konkreetsetele inimestele (nt “korter tütrele, auto pojale”).
Teha annetusi heategevuseks.
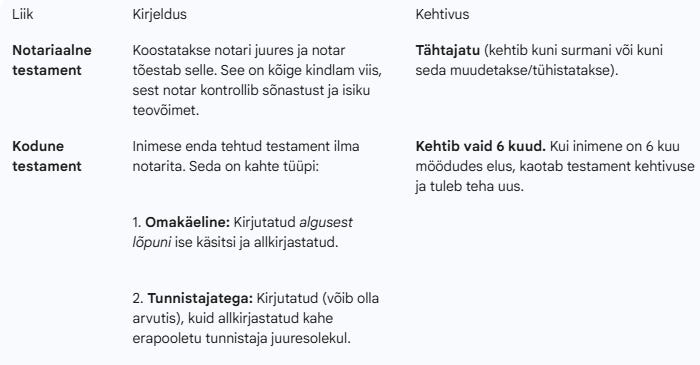
Eestis jagunevad testamendid kaheks suureks grupiks, millel on väga erinev kehtivusaeg:
Miks ma testamendini jõudsin?
Kui sa täna investeerid ja kogud varasid, siis testament ei ole lihtsalt juriidiline dokument. See on osa sinu finantsplaanist!
Mul on üsna mitmekesine varade struktuur: ettevõtted, kinnisvara, aktsiad, indeksid, pensionikontod, ühisrahastus, laenud, kindlustused, mitmesugused teenuslepingud ja kohustused. Ja kui ma aus olen, siis enne testamendi tegemist olin mina ainus inimene, kes teadis täpselt, kus midagi täpselt on. Mu abikaasa teab umbkaudselt varade ja kohustuste liike, aga kui vaadata sealt juba kaugemale, meie vanemate või õdede / vendade poole, siis neil pole tegelikult aimugi.
Mitte keegi teine ei teaks:
millistes pankades mul kontod on
millistes portaalides asuvad investeeringud
mis varad on ettevõtete all
millised on võetud ja välja antud laenud ja subscriptionid
mis on erinevate kontode ligipääsud, paroolid ja kus asub nende haldamiseks vajalik info
kellele ma olen raha andnud
kes mulle võlgu on
Kui täna minuga midagi juhtuks, oleks perekond kahe päevaga samal ajal info puudusesse ja üleküllusesse uppunud. Ja mitte ainult info, vaid ka emotsioonide, segaduse ja stressi sisse.
Ma ei taha, et mu investeeringud muutuks koormaks inimestele, kelle jaoks ma neid tegelikult ehitan.
Millele enne testamendi tegemist üldse mõelda?
Mis saab minu kehaga?
See on teema, millele enamik inimesi ei taha mõelda, kuid mis on pere jaoks üks keerulisemaid. Kas soovid, et sinu elundeid saaks annetada? Kas eelistad tuhastamist või traditsioonilist matust? Kas sul on kindel koht, kuhu soovid maetud saada, või mõni rituaalne soov, mida pere peaks teadma? Kõik need otsused tuleks teha siis, kui sul on aega, selgust ja rahu, mitte jätta neid hetkeks, mil lähedased on emotsionaalselt kõige haavatavamas seisus.
Mis saab mu elust pärast mind?
Siin on küsimus praktilisest igapäevaelust: kes korraldab matuse? Kes lõpetab või jätkab jooksvad lepingud? Kes tegeleb kindlustuste, teenuste ja kohustustega? Kuidas sulgeda sotsiaalmeediakontod, serverid, veebilehed ja kõik muu digitaalselt seotud?
Isegi sellised pisiasjad nagu telefonile ligipääs, arvuti parool või e-posti taastamine võivad olla kriitilise tähtsusega. Need on detailid, mille olemasolu või puudumine määrab, kas su pere saab elu sujuvalt edasi korraldada või satub segadusse, kus iga järgmine samm muutub administratiivseks miiniväljaks.
Mis saab minu ettevõttest, projektidest, kodust?
Ettevõtja ja investori jaoks on see üks olulisemaid küsimusi. Kui sul on ettevõte, tuleks mõelda: kas see jätkab tööd? Kes oskab seda juhtida? Kas keegi üldse teab, kus asuvad dokumendid, raamatupidamine ja lepingud? Mis juhtub pooleliolevate projektide, lepingute või kliendisuhetega?
Samamoodi tuleb mõelda kodude ja kinnisvara peale: kas neid tuleks müüa või hoida? Kas üürnikud peaksid jätkama? Kes suhtleb nendega?
Kellele vara läheb ja kuidas nad selle üles leiavad?
Testament annab perele juriidilise raamistiku, kuid see ei ütle neile, kus varad on. Enamik investoreid kasutab vähemalt kuut-seitset erinevat pangakontot, portaali või investeerimiskohta. Ilma selge nimekirjata ei tea keegi täpselt, milliseid kontosid sul on, millistes portaalides investeeringud asuvad, millised lepingud sul kehtivad või millised kohustused tuleb kohe sulgeda.
Seega on varade ülevaade kõige olulisem dokument, mille sa saad oma perele pärandada.
Mis saab siis kui kogu mu lähiringkond sureb? Kellele siis mu varad lähevad?
See on kõigist küsimustest kõige ebamugavam, kuid just sellepärast kõige olulisem. Mis siis juhtub, kui sinu partner, lapsed või vanemad ei ole enam need, kes pärivad vara? Kas see läheb kaugematele sugulastele? Sihtasutusse? Heategevuseks? Kas on konkreetne eesmärk, mida soovid toetada?
Suur osa inimestest ei mõtle sellele kunagi. Aga just see otsus tagab, et sinu vara ei lähe vaikimisi riigile või juhuslikele pärijatele, vaid sinna, kuhu sa ise tahtsid, et see läheks.
Kui me ehitame portfelli mõttega, et see teenib meid veel 30–40 aastat, siis tegelikult peaksime mõtlema, kuidas see teenib ka meie peret pärast seda. Testament ja varade ülevaade on viis pikendada oma investeerimisstrateegiat ka nendesse aastatesse, mida meie ise enam ei näe. See on jätkusuutlikkus kõige sügavamas mõttes: mitte ainult portfelli tootluse, vaid ka pere turvatunde ja selguse jaoks.
Protsess on lihtne
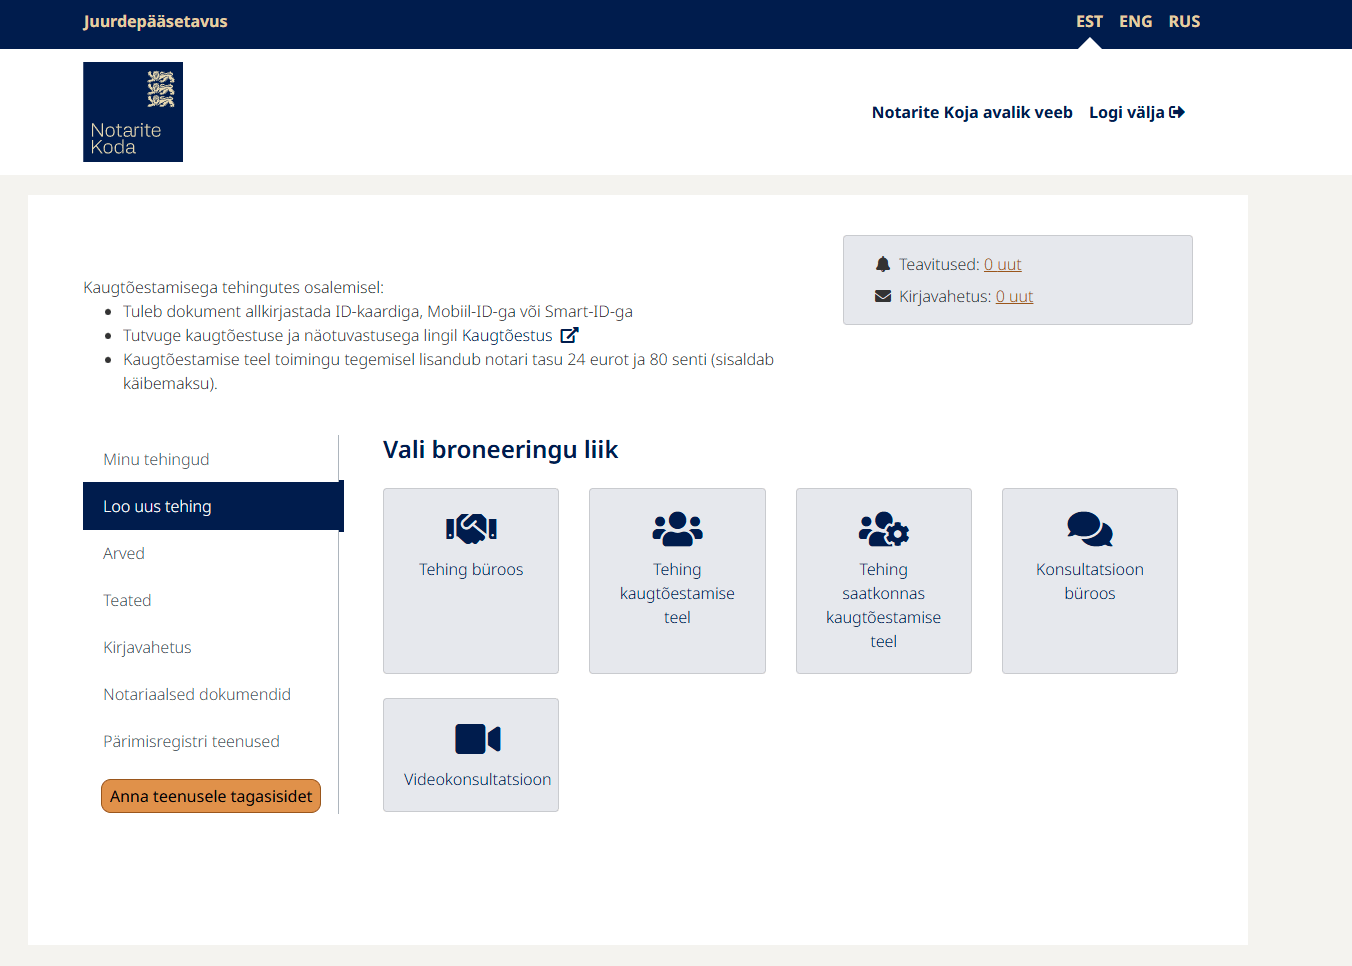
Paljud lükkavad testamendi tegemist edasi, arvates, et see on keeruline bürokraatia. Tegelikult on protsess Eestis väga lihtne ja üsna digitaalne. Tänapäeval ei pea isegi füüsiliselt kohale minema – tehinguid saab teha kaugtõestamise teel, kasutades ID-kaarti, Mobiil-ID-d või Smart-ID-d.
Logi sisse iseteenindus.notar.ee ning vali broneeringu liik. Seal saad välja valida kohe esimese vaba aja ning broneerida kohtumise. Tehingu tegemine ise võtab ca 20 minutit ning rahaline kulu on ca 60 eurot. Kui seda toimingut teha kaugtõestamise teel, siis lisandub ca 25 eurot.
NB! Oluline on teada vahet: notari juures tehtud testament on tähtajatu. Kodus käsitsi kirjutatud testament kehtib ainult 6 kuud ja on tunduvalt riskantsem, kuna see võib kaduda, rikneda või aeguda.
Testament 1.0
Abikaasade vastastikune testament on testament, mille abikaasad teevad ühiselt ja milles nad nimetavad teineteist vastastikku pärijaks. Seda testamenti saavad teha ainult abikaasad, mistõttu peavad abikaasad testamendi tegemise ajal olema ametlikus abielus. Abikaasade eluajal on abikaasade vastastikune testament õiguslikus mõttes vabalt muudetav, täiendatav ja tühistatav, kuid seda üldjuhul abikaasade ühisel nõusolekul notariaalselt tõestatud vormis. Abikaasade vastastikune testament muutub kehtetuks, kui abielu lahutati või on lõppenud enne pärandaja surma; pärandaja oli enne oma surma esitanud kohtule abielu lahutamise nõude või andnud abielu lahutamiseks oma kirjaliku nõusoleku.
Meie eesmärk oli anda partnerile täielik vabadus varaga toimetada, kui üks meist peaks surema. Ilma testamendita oleks pärijateks meie ühised lapsed ja ellujäänud abikaasa. Küll aga teeb see oluliselt keerulisemaks varadega toimetamise, sest lastele pärandatud varaga, võib tehinguid teha ainult kohtu nõusolekul. See aga omakorda tähendab väga palju bürokraatiat ja ajakulu. Lihtsam ja operatiivsem on vara pärandada ainult abikaasale ning usaldada, et ta teeb valikud, mis on ka laste osas kõige mõistlikumad.
Lisaks panime testamenti kirja, et kohaldatakse Eesti pärimisõigust. Võib juhtuda, et surm toimub mõnes väliriigis ning seal on teistsugune pärimissüsteem.
Hakkasime juba ette valmistama testamendi lisa, mis sätestaks ära, kes saab meie lapse eestkostjaks, mis tingimustel see võiks olla ning samuti, mis juhtuks siis, kui kogu meie pere lahkuks. Need on teemad, mida testament 1.0 ei jõudnud sisse kirjutada. Aga nüüd olemegi toimetamas testament 2.0 kallal, kuid sellest räägime juba järgmises testamendi postituses.
Mida kirja panna?
Kui testamendi tegemine määrab ära, kellele vara läheb, siis eraldi dokument varade ja kohustuste kohta annab lähedastele tegeliku võimaluse kõike edasi hallata. See peaks olema kirjutatud võimalikult selgelt ja ülevaatlikult, et keegi ei peaks hakkama nullist otsima pangakontosid, investeerimiskohti, laene või lepinguid.
Allpool on kirjas, millest alustada ja milline info annab sinu lähedastele täieliku ja kasutatava ülevaate.
Esiteks tasub kirja panna kõik pangakontod ja investeerimiskontod, sõltumata sellest, kas need asuvad Eestis või välismaal. Siia alla käivad igapäevapangad, investeerimiskontod, pensionikontod, kogumiskontod ning ka rahvusvahelised teenused nagu Revolut, Wise või PayPal. See on kriitiline, sest kui kontot ei mainita, ei tea pere seda otsida ja osa rahast võib jääda aastateks kusagile vedelema.
Teiseks tuleks detailselt kirjeldada kõik investeeringud ja portaalid, kus sul varasid on. Enamik investoreid kasutab rohkem kui ühte platvormi. Aktsiad võivad olla ühes pangas, ETF-id teises, ühisrahastus kolmandas ja krüpto neljandas kohas. Kirja tuleks panna nii portaalid kui ka ligipääsu meetodid (vähemalt info selle kohta, kus ligipääsud asuvad), sest vastasel juhul ei pääse mitte keegi su investeeringutele ligi.
Kolmandaks on oluline välja tuua kogu kinnisvara ja suuremad füüsilised varad. See tähendab mitte ainult kodu või üürikinnisvara, vaid ka garaaže, maatükke, sõidukeid, väärtuslikku tehnikat ja töövahendeid. Mõistlik on märkida juurde ka rendisuhted ja lepingud, et kõigil oleks selge, millised igapäevased suhted jätkuvad ja millised tuleks lõpetada. Märkida tasub ka üürikinnisvara juurde kuuluvad kommunaallepingud ja kuhu nende osas info laekub: kas üürnik maksab ise oma Interneti eest või kellele tuleb veearve.
Neljandaks peab selgelt kirjas olema kogu ettevõtlusega seotud info. Kui sul on ettevõte või mitu, siis on vaja lakoonilist ülevaadet: millega ettevõte tegeleb, kes on raamatupidaja, kus asuvad olulised dokumendid, mis toimub äritegevusega pärast omaniku surma ning millised varad ja kohustused kuuluvad ettevõtete alla. Ilma selle infota võib ettevõtte tegevus peatuda juba järgmisel päeval. See on eriti oluline, kui su ettevõttes on juba ka teisi töötajaid.
Viiendaks tuleb kokku koondada kõik kohustused ja regulaarset raha liikumist nõudvad kulud. See tähendab laene, liisinguid, järelmakse, kommunaale, kindlustusi, interneti ja telefoni arveid, servereid, tarkvaralitsentse ja subscription’e. Lihtne nimekiri koos kuupäevade ja summadega aitab vältida olukorda, kus mõni teenus jääb maksmata, tekib võlg või katkeb teenus, mida pere tegelikult vajab. Võibolla selle listi tegemise käigus avastad ka ise teenuseid, mida enam ei peaks maksma.
Kuuendaks tuleb kirja panna info paroolide ja ligipääsude kohta. See ei pea olema avalik paroolide nimekiri, kuid peab olema vähemalt selge juhis, kust need leiab. Olgu selleks siis näiteks paroolihaldur, paberkiri seifis või dokumendifail arvutis. Lisaks peab olema selge, kuidas pääseb ligi sinu telefonile, arvutile ja e-postile, sest need on enamiku kontode taastamise aluseks.
Seitsmendaks tuleks lisada juhised selle kohta, kuidas varaga ümber käia. See võib olla lihtne selgitus, kas investeeringud tuleks realiseerida või alles hoida, kas ettevõtet võiks müüa või jätkata, millised lepingud tuleks lõpetada ning kuidas portfelli võiks edaspidi hallata. Need juhised ei ole juriidiliselt siduvad, kuid on lähedastele tohutult väärtuslikud, sest aitavad teha otsuseid, mida nad ise teha ei oskaks.
Kokkuvõte
Kui investeerimine on pikaajaline mäng, siis testament on selle pika mängu viimane strateegiline samm. Testament ei ole ainult juriidiline dokument, vaid osa portfelli juhtimisest. Kui lähedased peavad pool aastat panku läbi helistama, portaale detektiivitööna taga otsima ja notari ukse vahet käima, siis oli meie pärand tegelikult poolik. Mitte rahaliselt, vaid kasutatavuse mõttes.
Seetõttu mõtlen ma pärandist täna pigem kui pärandiplaanist, mitte ainult testamendist. Testamendiga annan ma suuna, kes on õiguslikult pärijad. Varade ülevaatega annan ma neile kaardi. Aga viimane kiht, mis investorina tundub eriti oluline, on rutiin. Mitte teha ühekordne dokument ja unustada, vaid siduda pärandiplaan oma tavapärase investeerimisrutiiniga: kord aastas, koos portfelli ülevaatusega, vaadata üle ka varade nimekiri, paroolide süsteem ja juhised. Nii nagu teeme aasta kokkuvõtteid, võiks teha ka väikese pärandiauditi.
Meie peres olen mina vaikimisi see “finantsjuht”, kes teab, kus finantsasjad asuvad. Aga tegelikult on tervem lahendus see, kui partner teab juba täna, kus on mis fail, mis loogika alusel portfell üles on ehitatud ja millised on põhivalikud, mida ma ise teeksin, kui elaksin veel 30 aastat. Üks väga praktiline harjutus on teha “surma-simulaator”. Kujutada ette, et mind ei ole, ja lasta partneril ilma minu abi küsimata proovida üles leida varad, ligipääsud ja peamised kohustused. Kõik kohad, kus ta kinni jääb, näitavad väga selgelt, kus on minu süsteemis pudelikaelad.
Me mõtleme tihti, millesse investeerida: kas indeksitesse, üksikaktsiatesse, kinnisvarasse vms. Aga sama oluline on läbi mõelda, millist suhtumist rahasse ja vastutusse me pärandame. Kas lapsed saavad korraga suure tüki portfellist või hakkab see nende ellu tilkuma läbi sihtasutuse või lihtsa reegli: näiteks, et passiivne tulu kantakse lastele edasi, aga põhikapitali ei puutu. See ei ole enam ainult rahaline otsus, vaid väärtuste otsus. Oluline on mõelda, et millist suhet me rahaga järgmisele põlvkonnale kaasa anname.
Kui me ehitame portfelli mõttega, et see teenib meid veel 30–40 aastat, siis järgmine tase on ehitada seda nii, et see teeniks ka meie peret ilma selleta, et nad peaksid hakkama nullist investeerimist õppima kriisiolukorras. Testamendi ja varade nimekirjaga loome me tehnilise lahenduse. Rutiini, rollijaotuse ja teadliku pärandistrateegiaga loome me neist päris süsteemi, mis töötab ka siis, kui meid ennast enam ei ole. Ja võib-olla ongi see investori kõige alahinnatum tootlus. Mitte protsent Excelis, vaid kergendus ja selgus inimestel, kelle jaoks me seda portfelli üldse ehitasime.
Teiste investorite praktika
Taavi Ilves
Pean tunnistama, et siiani pole me abikaasaga eraldi testamenti vormistanud ning oleme lootnud vaikimisi kehtivale seadusjärgsele pärimisele. Samas on investorkogukonnas see teema viimasel ajal teravalt päevakorda kerkinud ja see pani ka meid asjadele teise pilguga vaatama.
Oleme jõudnud arusaamale, et vara kasvades ei taga perekonnaseadus enam sellist paindlikkust ja selgust, nagu me sooviksime. Plaanime testamendi lähiajal siiski ära teha, et meie soovid oleksid must-valgel kirjas ning lähedased ei peaks tulevikus tegelema seadusest tulenevate jäikade kitsaskohtade või bürokraatiaga.
Liisi Kirch
Meil on siiani tehtud käsikirjaline kodune testament. Harrastame sellist kirjakunstiharjutust juba mitmendat aastat, mäletan, et ühe esimese (väga lakoonilise ning võimalik, et see isegi ei oleks kehtinud, sest seal oli justkui mingi lause puudu: õnneks või kahjuks ei ole mul esimesi versioone ka enam alles) tegime Tallinnas Siili tänava korteris, järelikult aasta võis olla kusagil 2018. Selle mõtteni viis üks lennureis, kuhu läksime abikaasaga kahekesi: tagasi tulles raputas tugev tuul lennukit korralikult ja siis sai põgusalt mõeldud, et aga mis siis saab, kui see lennuk alla kukub? Ehmatusega avastasime, meie ühise ettevõtte saaksid pärandusena alaealised ja veel 10+ aastat teovõimetud lapsed ning see viis ka tegudeni.
Käsikirjaline kodune testament kehtib vaid 6 kuud, ning aus olles, kui ma juba võtan kirjutamisülesande ette, siis teen kohe mitu eksemplari valmis ja kirjutame kuupäevad vastavalt juurde. Oleme testamendi teksti AI abil korrigeerinud selliseks, et see on umbes 1 A4 ning katab väga põhilisi asju: kui emb-kumb sureb või jääb teovõimetuks, siis teine jääb vara ainuvaldajaks; kui mõlemad sureme korraga, siis haldab varasid minu isa, kel on investeerimiskogemust kuni laste täisealiseks saamiseni. Mu isa on vanuse poolest alla 60, heas füüsilises vormis ning loodetavasti peab veel väga pikalt vastu - samas olen mõelnud, et tahaksin ka järgmise nn kihi lisada, sest meie laste täisealiseks saamiseni on ikka päris palju aega (vanim on 10a).
Mis on veel tegemata, on paroolihaldur ja ühene info, kust meie investeeringud üles leida. Et investeerime koos, siis on lihtne: teame mõlemad kõiki ligipääse ning suudaksime ära arvata ka üksteise meilboksi paroolid - aga kahtlustan, et ei minu ega Mihkli vanemad nende peale küll ei tuleks.
Lev Dolgatsjov
Oleme abikaasaga riskid maandanud kahe eraldiseisva testamendiga, pärandades kogu vara vastastikku teineteisele. Ettevõtluse poolelt on mul asjad struktureeritud nii, et kõik osalused on jagatud võrdselt 50/50 naisega ja ta kuulub kõikide ettevõtete juhatustesse; see on kriitilise tähtsusega äri järjepidevuse tagamiseks, sest ühe poole lahkumisel teine on juriidiliselt võimeline ettevõtete asjadega tavapäraselt toimetada. Abikaasa on ettevõtte omanikuna ja aruandlusega tegeledes detailideni kursis nii pangakontode asukohtade kui ka jooksvate lepingutega, ega vaja lapsehoidjat. Ka meie maja tehniliste hooldustööde puhul teab ta minust paremini, milline spetsialist kutsuda.
Suurimaks juriidiliseks takistuseks pean olukorda, kus pärijateks on muuhulgas alaealised lapsed, sest näiteks eluaseme realiseerimine muutub siis äärmiselt keeruliseks ja aeganõudvaks, nõudes lastekaitse organite sekkumist. Selle pärast mul testamendis ainult abikaasa.
Kui juhtub nii et me mõlemad korraga sureme: tütar on küll pärija, kuid oleme läbi mõelnud eestkoste küsimused, kaasates sellesse protsessi meie õed ehk tema tädid.
Olen viimati stsenaariumid läbi mänginud ka olukorras, kui peaksime kõik kolm lahkuma – minu kindel soov on vältida vara liikumist vanematele, kes ea tõttu ei pruugi enam haldamisega toime tulla. Seetõttu on sihiks, et minu vara liiguks pigem minu noorema õe perele, ning plaanin testamenti veelgi täpsustada, et pärimisahel oleks täielikult kontrolli all ka edasiste stsenaariumite korral.
Kristi Saare
Testamendi tegemisele olin mõelnud juba pikalt, ent kuidagi ei tundunud nii kiire ega prioriteetne. Kuigi vanus 36 ei ole kuidagi vana, siis tegelikult tutvusringkonnas juba noori surmasid nähtud küll ning ei tahaks ise kellelegi emotsionaalselt raskel ajal lisaraskuseid tekitada, et peab rahaasjadest keerukalt läbi närima. Kuna lisaks investeerimisportfellile on mul ka mitu ettevõtet, kus ka töötajd, siis tegelikult on seda taustal asjaajamis ja admini päris palju.
Otsus testament lõpuks ära tuli kui tundus, et mitu suurt asja said “valmis”. Majaehitus läbi ja vana kodu müüdud ja sündis kolmas laps, pesamuna. Tundus hea vahepeatus ja broneerisin notariga vestluseks aja, et arutleda läbi, mis testamenti kirja võiks saada. Kuna olen ise teemaga kursis ja sel teemal ka koolitanud ja mentorlusklientide muredega tegelenud, siis teadsin kohe ette, et teeme lihtsa ja konkreetse lahenduse, abikaasade vastastikuse testamendi. Ei hakanud teise ringi pärimist fikseerima, oleme siinkohal optimistlikud, et me mõlemad korraga ei sure. Lisaks sai testamenti kirja, et rakendada pärimisel Eesti õigust.
Lisaks testamendile tegelikult vaatasin üle ka päris palju pisisasju, mis kohe kindlasti pole lõplikult korras. Tegin organidoonorluse avalduse, panin portfellidetailid põhjalikult portfellowsse kirja, käisin üle igasuguseid paroole, et need korrektselt peres kasutatud paroolihalduris oleks jne. Tegemata on veel erinevaid ettevõtetega seotud asju aga neid otsast korrastan, õnneks seal raamatupidaja ja assistendid palju olulisega kursis. Investeerimisportfelli puhul on luksus, et palju häid investeerimissõpru, kelle poole saaksid teised pereliikmed pöörduda, et vajadusel abi küsida, mida teha. Kirjutasin pikemalt protsessist enda blogis ka värskelt: https://kristiinvesteerib.ee/rahaasjade-ettevalmistus-surmaks
Marko Oolo
Pean ausalt tõdema, et mul ei ole tänaseks testamenti tehtud. Põhjus ei ole mitte vastumeelsus teema vastu, vaid pigem see, et seni ei ole tundnud otsest vajadust. Küll aga on minu isiklik olukord muutumas. Nimelt 2026. aastaks on meil plaanis abielluda ning just sel hetkel tundub õige aeg oma varalised ja perekondlikud küsimused süsteemselt üle vaadata.
Kuigi ametlikku testamendi mul veel ei ole, olen viimasel ajal üha rohkem mõelnud sellele, kui oluline on selgus ja ettevalmistus. Me ei saa kontrollida kõiki elus ettetulevaid olukordi, aga me saame kontrollida, kui hästi me oleme selleks valmis. Pärimisseadus annab küll vaikimisi raamistiku, kuid mida rohkem investeerin ja mida enam mu varaline pilt kujuneb, seda selgemaks on saanud, et ainult seadusest lähtumine ei pruugi garantiid anda, et minu soovid ka tegelikult täidetakse.
Samas olen teinud ühe suure eeltöö, mis annab mulle juba praegu märksa kindlama tunde: tänu Portfellow’le on mu investeeringud ja varad detailselt kaardistatud ning ühes kohas kirjas. See tähendab, et vajaduse korral on olemas selge ülevaade. Samuti saan platvormi kaudu anda enda elukaaslasele ligipääsu oma varade nimekirjale. Kuigi testament määrab vara jagamise, aitab korrastatud info vältida seda, et keegi peaks hiljem detektiivitööd tegema.
Seetõttu olen otsustanud, et pärast abiellumist on üks esimesi praktilisi samme testamendi koostamine. See annab võimaluse kirja panna, kuidas ma soovin oma vara korraldada, ning loob minu tulevasele perele turvatunde. Usun, et see on üks nendest täiskasvanuelu teemadest, mida on lihtne edasi lükata, kuni äkki läheb kiireks… ja just seda ma soovin vältida.
Hetkel olen pigem mõttefaasis: kogun infot, kuulan teiste kogemusi ning püüan aru saada, milline testament meie olukorras kõige paremini toimiks. Just sellepärast on ka seda postitust väga hea lugeda.
Lahtiütleja ja õigused
Postituses esitatud teave ei ole käsitatav investeerimisnõustamise, investeerimissoovituse ega muu investeerimis- või investeerimiskõrvalteenusena.
Off The Record Jutud kanalis on tegemist meelelahutusliku sisuga.
Postituses olev info on mõeldud ainult Off The Record Jutud substacki tellijale ning postituse infot võib kasutada mujal ainult autorite kirjalikul nõusolekul.
Väge ajakohane. Pean ütlema, et mu pere ei leiaks mu raha üles ka siis, kui ma homme olemas oleks. Ma isegi pole aegajalt päris kindel, kus mu raha on :) Testamendi koostamise protsessil on ka kaudne kasu - kui enne ei olnud varadega selgust majas, siis pärast testamendi koostamist peaaegu kindlasti on. Kes kommentaare loeb, siis olge head ja tehke ära paganama testament, päriselt.